全站搜索
联系电话:13594780240
联系人:李总
邮箱:tenyear@qq.com
公司地址:天长市字滤洞201号
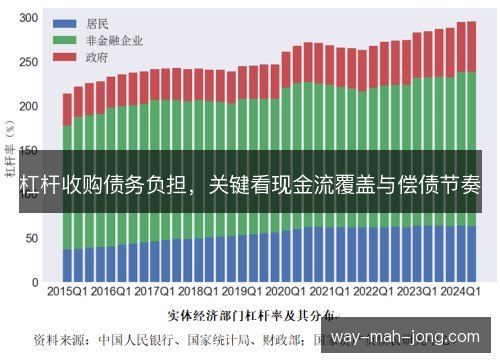
曼联的杠杆收购债务是足球金融里刺眼的样本,格雷泽家族用借来的钱拿下俱乐部,却把偿债压力留在曼联账上。债务本身并不可怕,真正决定安危的是经营现金流能否覆盖利息和本金,以及偿债节奏是否与转播收入、比赛日收入和商业合同回款相匹配。麻将胡了中心这件事值得看,因为它把竞技成绩与财务安全绑在一根绳上。
格雷泽家族在二十年前完成对曼联的杠杆收购,交易资金大量来自抵押俱乐部资产获得的贷款,收购完成后债务被放进曼联资产负债表。俱乐部每年要先付利息,再考虑转会与基建投入。这种安排把收购方的融资成本转成球队的长期负担,也让曼联在英超和欧冠的竞争里始终背着一块石头。
债务负担的大小不能只看本金,还要看利率、期限和契约条款。曼联的债务里有长期债券,也有循环信贷,利息支出每年吞掉可观的经营现金。若利率上行或再融资窗口收窄,偿债成本会立刻变重。财务团队必须提前安排到期结构,避免多条债务在同一时期集中到期,冲击日常经营。
现金流覆盖是判断杠杆收购债务安全的第一把尺子。曼联的经营现金要先支付利息,再看剩余能否支持转会、薪资和球场维护。若覆盖倍数偏低,俱乐部就得靠出售球员或追加借款维持运转。覆盖倍数不是静态数字,转播分成、赞助到账和比赛日收入都会让它起伏,财务规划必须留出缓冲。
偿债节奏同样关键。曼联不能等到债务到期才找钱,而要把每年的利息、本金和再融资安排排成时间表。若某一年转播收入下滑或欧冠资格落空,现金流缺口就会与到期债务撞在一起。合理的节奏是把长债与短债搭配,让偿债高峰避开竞技成绩和商业收入的低谷,减少被迫贱卖资产的可能。
曼联的收入结构决定现金流底色。比赛日收入受球场容量和票价影响,转播收入与英超排名、欧冠参赛紧密相连,商业收入则依赖赞助合同和全球品牌热度。三块收入里,转播和比赛日更随成绩波动,商业合同虽有长约,也会因竞技低迷而承压。收入越不稳定,债务覆盖就越需要保守测算。
欧冠资格是曼联现金流里最敏感的开关。进入欧冠意味着更高的转播分成、比赛日收入和赞助奖金,缺席则会让预算立刻收紧。债务利息不会因为球队没进前四而减少,偿债节奏也不会自动放慢。于是每个赛季的联赛排名都不只是竞技问题,它还直接关系到现金流覆盖和再融资谈判的底气。
球员薪资和转会摊销会挤压偿债空间。曼联给核心球员开出高薪,转会费又按合同年限分摊到每年账上,这些支出在现金流紧张时很难迅速压缩。布鲁诺·费尔南德斯和拉什福德这样的主力既是竞技资产,也是高成本合同。若战绩下滑,俱乐部既难卖人回款,又难降薪,债务覆盖就会更吃紧。
弗格森时代的成功曾掩盖债务压力。球队持续赢得英超冠军并深入欧冠,商业收入和比赛日收入源源不断,偿债看起来不成问题。但那种覆盖建立在竞技统治力之上,一旦教练更替、阵容老化,收入增长就会放缓。债务没有消失,只是被胜利带来的现金流暂时遮住,风险在成绩波动时重新显形。
后弗格森时代,曼联多次换帅,联赛排名起伏,欧冠资格不再稳定。竞技波动直接传导到现金流,赞助合同中与成绩挂钩的条款也会被触发。债务利息仍按合同支付,转会市场却需要持续投入来争夺前四。收入端承压、支出端刚性,现金流覆盖变薄,偿债节奏被迫更依赖再融资和资产处置。
滕哈赫执教时期,曼联继续在转会市场投入,引援成本和薪资账单同步上升。新援需要时间适应英超,成绩却要求立刻兑现,债务覆盖因此承受双重压力。教练组要成绩,财务团队要现金流,两个目标经常冲突。若引援未能带来欧冠收入,债务负担就会从账面数字变成真实的偿债约束。
曼联的债务管理还要面对再融资环境。利率低时,俱乐部可以借新还旧,把到期压力往后推;利率高时,同样的债务会带来更沉重的利息。市场对曼联品牌仍有信心,但信心需要成绩和现金流支撑。再融资不是免费延期,它只是把偿债节奏重新排列,若经营现金没有改善,压力仍会在未来出现。
未来的关键在于曼联能否把现金流覆盖拉回安全区间。竞技层面要稳定欧冠资格,商业层面要维持赞助和比赛日收入,财务层面则要控制薪资和转会摊销。格雷泽家族若考虑出售股份,债务安排会成为估值谈判的核心。买家不会只看奖杯,还会看偿债时间表和现金流缺口,债务纪律将决定俱乐部能否轻装前进。
曼联的故事说明,杠杆收购把俱乐部推上更快扩张的轨道,也把债务契约写进每个赛季的预算。现金流覆盖决定利息能否从容支付,偿债节奏决定再融资能否避开成绩低谷。只要英超和欧冠的收入波动仍在,债务就不会自动变小。把竞技投入与偿债能力放在同一张表上,才是曼联走向稳定的起点。
全国咨询热线
麻将胡了-游戏试玩|PG电子
联系电话:13594780240
联系人:李总
邮箱:tenyear@qq.com
公司地址:天长市字滤洞201号
微信扫一扫
手机官网
 在线咨询
 联系我们